מסלול המניות שהוביל את קרנות ההשתלמות בחמש השנים 2015 עד 2019, אלטשולר שחם עם 10.1% בשנה, סיים את 2020 עד 2024 במקום האחרון מתוך 12. 7.0% בשנה, מול 9.8% בממוצע אצל כל השאר. (בבדיקה של גלובס, עם רשימת מסלולים קצת אחרת, הוא במקום 10.)
השבוע פרסם תומר ורון בגלובס בדיקה על השאלה הזאת, בחירת קרן השתלמות לפי טבלת התשואות, והמסקנה שלו הייתה שזה לא עובד. רציתי לראות את זה על כל ההיסטוריה שיש בגמל נט, עם כל המסלולים, גם אלה שכבר לא קיימים. אז משכתי 21 שנים של תשואות, מ-2005 עד 2025, והרצתי עליהן ארבע בדיקות.
מה בדקתי ואיך
כל מסלולי המניות בקרנות ההשתלמות שפתוחים לכל הציבור, כפי שהם מופיעים בגמל נט, התשואה השנתית הנומינלית של כל מסלול בכל שנה קלנדרית. בסך הכל 31 מסלולים, ו-20 מהם נסגרו או מוזגו בדרך. את המסלולים שנעלמו לא זרקתי. אם בודקים רק את מי ששרד עד היום, מקבלים תמונה יפה מדי, כי מסלולים חלשים נוטים להיבלע במסלולים אחרים.
כסף שהיה במסלול שמוזג ממשיך בבדיקה דרך המסלול שקלט אותו, כמו שקורה לחוסך בפועל. קרנות ענפיות, מסלולי מדדים, מסלולים מוגבלים (עד 25% מניות וכדומה) ומסלולים שמשקיעים רק בחו"ל או רק בישראל לא נכנסו. החריג היחיד הוא אינפיניטי, שנכנסה כמו בבדיקה של גלובס, למרות שעד 2023 המסלול שלה היה מניות חו"ל. הרצתי גם גרסה שכוללת את כל המסלולים הייעודיים, והממצאים כמעט לא זזו. התשואות לפני דמי ניהול ולפני מס, כמו שגמל נט מפרסם אותן.
נקודת החלטה היא תחילת שנה. בכל נקודה לקחתי את המסלול שהוביל בתשואה השנתית הממוצעת בחמש השנים שלפניה, ובדקתי איפה הוא נחת בחמש השנים שאחריה. הנקודה הראשונה היא תחילת 2010 (חמש שנים אחורה: 2005 עד 2009), והאחרונה היא תחילת 2021 (חמש שנים קדימה: 2021 עד 2025). 12 נקודות החלטה.
בדיקה 1: מה קרה למוביל של חמש השנים
| תחילת שנה | המוביל של 5 השנים הקודמות | תשואה שנתית ב-5 השנים הקודמות | תשואה שנתית ב-5 השנים הבאות | המקום שלו ב-5 השנים הבאות | ממוצע שאר המסלולים |
|---|---|---|---|---|---|
| 2010 | הפניקס | 15.8% | 3.3% | 6 מתוך 8 | 5.6% |
| 2011 | הפניקס | 13.2% | 1.2% | 9 מתוך 11 | 3.5% |
| 2012 | מיטב | 3.8% | 8.8% | 7 מתוך 14 | 8.8% |
| 2013 | מיטב חכם | 5.5% | 8.7% | 13 מתוך 16 | 9.4% |
| 2014 | מיטב | 24.0% | 3.7% | 12 מתוך 14 | 4.5% |
| 2015 | מיטב | 7.5% | 6.6% | 11 מתוך 12 | 7.6% |
| 2016 | אלטשולר שחם | 6.7% | 10.8% | 2 מתוך 13 | 8.5% |
| 2017 | אלטשולר שחם | 10.9% | 12.1% | 5 מתוך 13 | 11.9% |
| 2018 | אלטשולר שחם | 11.3% | 3.5% | 11 מתוך 12 | 5.5% |
| 2019 | אלטשולר שחם | 6.3% | 7.7% | 11 מתוך 12 | 9.6% |
| 2020 | אלטשולר שחם | 10.1% | 7.0% | 12 מתוך 12 | 9.8% |
| 2021 | אנליסט | 11.9% | 13.5% | 3 מתוך 12 | 12.7% |
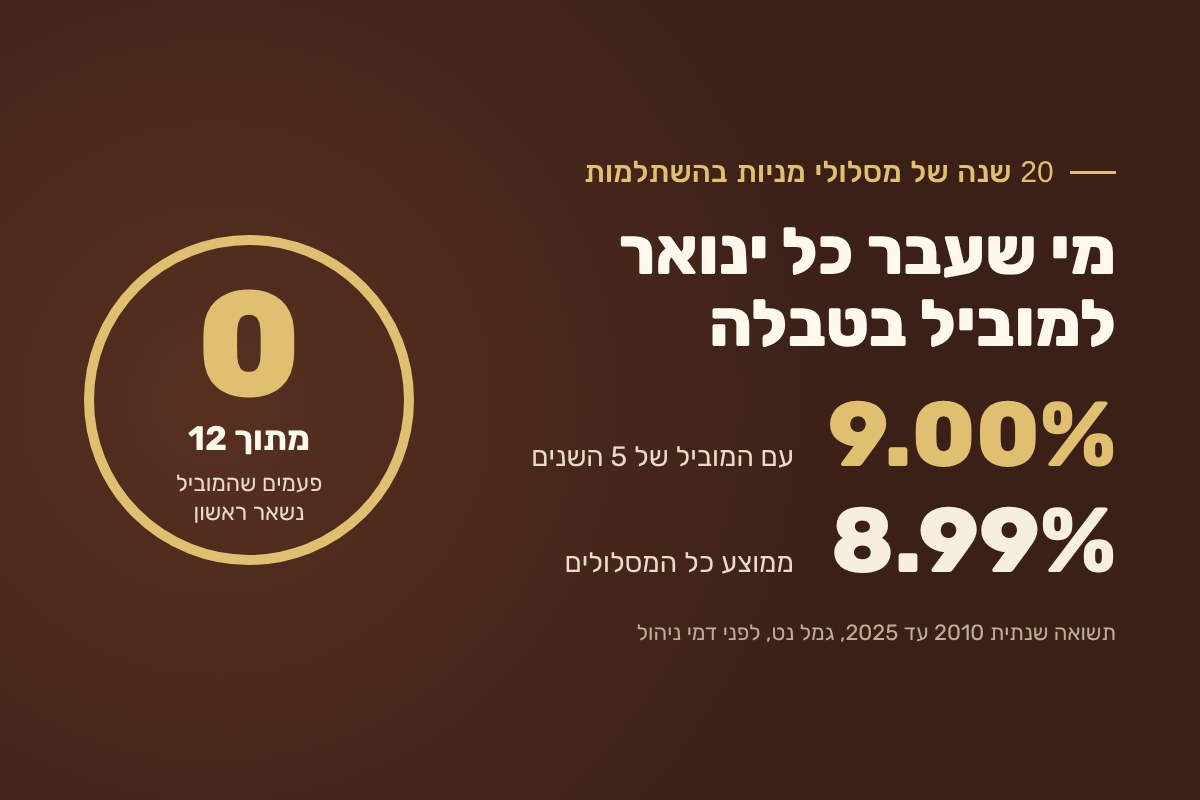
המוביל נשאר ראשון: 0 מתוך 12. הוא היכה את ממוצע שאר המסלולים: 4 מתוך 12, בדיוק כמו בבדיקה של גלובס. והוא נפל לחצי התחתון של הטבלה: 8 מתוך 12.
בממוצע על כל 12 הנקודות, המוביל הניב בחמש השנים הבאות 7.2% בשנה, ושאר המסלולים 8.1%. כלומר, לבחור במקום הראשון בטבלה עלה כסף.
בדיקה 2: מאיפה הגיע המנצח הבא
| תחילת שנה | חמש השנים הבאות | המסלול שהוביל אותן | המקום שלו בטבלה שלפני |
|---|---|---|---|
| 2010 | 2010-2014 | נירית | 8 מתוך 8 |
| 2011 | 2011-2015 | נירית | 11 מתוך 11 |
| 2012 | 2012-2016 | נירית | 13 מתוך 14 |
| 2013 | 2013-2017 | נירית | 10 מתוך 16 |
| 2014 | 2014-2018 | הפניקס | 10 מתוך 14 |
| 2015 | 2015-2019 | אנליסט | 5 מתוך 12 |
| 2016 | 2016-2020 | אנליסט | 10 מתוך 13 |
| 2017 | 2017-2021 | אנליסט | 6 מתוך 13 |
| 2018 | 2018-2022 | אנליסט | 4 מתוך 12 |
| 2019 | 2019-2023 | אנליסט | 4 מתוך 12 |
| 2020 | 2020-2024 | אינפיניטי | 12 מתוך 12 |
| 2021 | 2021-2025 | אינפיניטי | 10 מתוך 12 |
המסלול שהוביל את חמש השנים הבאות הגיע משלושת הראשונים בטבלה 0 פעמים מתוך 12. 3 פעמים הוא הגיע מהמקום האחרון (מסומן בטבלה).
עוד דרך להסתכל על זה: מדד המתאם בין הדירוג של חמש השנים שעברו לדירוג של חמש השנים הבאות יצא בממוצע מינוס 0.27. אפס אומר שאין קשר. מספר שלילי אומר שהסדר נוטה להתהפך. אין כאן חוק טבע, אבל בטח אין כאן סימן שהטבלה מנבאת.
בדיקה 3: מי שעבר כל ינואר למוביל
ניוד בין קרנות השתלמות לא עולה מס ולא עולה כסף, אז הפיתוי קל. נניח מישהו מסודר מאוד, עם אקסל ותזכורת ביומן, שכל ינואר מעביר את הכסף למסלול שהוביל בחמש השנים האחרונות. ומולו מי שמקבל את הממוצע של כל המסלולים, כמו מי שבחר באקראי.
16 שנים של מעקב, ובסוף 9.00% בשנה מול 8.99%. על כל 100 אלף שקל, הפרש של 851 ₪ אחרי 16 שנה. מי שעשה בדיוק הפוך, ועבר כל ינואר למסלול האחרון בטבלה, הגיע ל-9.33%.
| כל ינואר | תשואה שנתית 2006 עד 2025 | תשואה שנתית 2010 עד 2025 |
|---|---|---|
| הממוצע של כל המסלולים | 8.59% | 8.99% |
| עובר למוביל של 5 השנים | 9.00% | |
| עובר לאחרון של 5 השנים | 9.33% | |
| עובר למוביל של 3 השנים | 8.95% | |
| עובר לאחרון של 3 השנים | 9.66% | |
| עובר למוביל של השנה שעברה | 8.93% | 10.57% |
| עובר לאחרון של השנה שעברה | 9.39% | 8.15% |
השורה של השנה האחרונה נראית מפתה. מ-2010, מי שעבר כל ינואר למוביל של השנה הקודמת קיבל 10.57%. אבל מספיק להזיז את נקודת ההתחלה ל-2006 והתמונה מתהפכת: 8.93% למוביל, ו-9.39% דווקא למי שעבר לאחרון. שיטה שהתוצאה שלה תלויה בשנה שבה התחלת היא לא שיטה. זה רעש.
המסלולים לבחירה בכל שנה הם רק אלה שהיו קיימים באותה שנה עם חמש שנות היסטוריה מלאות (או שלוש, או שנה, לפי השיטה). השיטות על חמש ושלוש שנים מתחילות ב-2010, כי לחמש שנים אחורה צריך נתונים מ-2005, ושם הם מתחילים בגמל נט.
בדיקה 4: עשרים שנה בלי לזוז
| המסלול ב-2006 | תשואה שנתית 2006 עד 2025 | 100,000 ₪ הפכו ל | כמה פעמים הוביל את טבלת 5 השנים |
|---|---|---|---|
| אנליסט | 9.76% | 643,770 ₪ | 1 |
| הפניקס | 9.09% | 569,550 ₪ | 2 |
| מיטב דינאמית (מוזג למיטב) | 8.41% | 502,681 ₪ | |
| הלמן-אלדובי (מוזג להפניקס) | 8.21% | 484,788 ₪ | |
| איילון (מוזג ב-2017) | 8.11% | 475,341 ₪ | |
| מגדל | 7.85% | 452,991 ₪ | |
| אקסלנס זהב (מוזג לאקסלנס) | 7.82% | 451,088 ₪ | |
| אקסלנס (מוזג להפניקס) | 7.70% | 440,546 ₪ | |
| פסגות (מוזג לאלטשולר שחם) | 7.22% | 403,330 ₪ | |
| תמיר פישמן (מוזג לאי.בי.אי) | 7.17% | 399,417 ₪ | |
| נירית (מוזג לאלטשולר שחם) | 7.01% | 387,856 ₪ |
הבחירה כן משנה. בין המסלול הטוב לחלש ברשימה יש פער של 100 אלף שהפכו ל-643,770 ₪ מול 387,856 ₪. אבל אנליסט, המסלול שהכי השתלם להחזיק עשרים שנה, הוביל את טבלת חמש השנים פעם אחת מתוך 12, ורק בנקודה האחרונה. הפניקס, השני ברשימה, הוביל פעמיים בהתחלה, ואחרי כל אחת מהפעמים האלה נפל לחצי התחתון.
מסלול שמוזג ממשיך דרך המסלול שקלט אותו. לאיילון, שלא מצאתי לאן מוזג, ההמשך לפי ממוצע המסלולים. מיטב, מנורה, כלל ואלטשולר שחם לא מופיעים כאן כי אין להם בגמל נט תשואה לכל שנת 2006, והמסלול של הראל היה אז מסלול של לפחות 30% מניות.
ובינתיים, 2026
אינפיניטי, שסיימה ראשונה את 2020 עד 2024 עם 12.4% בשנה, נמצאת בינואר עד אוגוסט 2026 במקום 8 מתוך 11. בראש הטבלה של השנה כלל, עם 13.50% מתחילת השנה, אחרי שסיימה את 2020 עד 2024 במקום 10. הטבלה כבר התהפכה שוב.
לפי מה כן לבחור
תשואות העבר לא חסרות ערך. הן מספרות מי הימר נכון בחמש השנים שנגמרו. על חמש השנים הבאות הן לא יודעות הרבה. כשאני בודק מסלול מניות ללקוח, הסדר הוא כזה:
קודם החשיפה. שני מסלולים שנקראים "מניות" יכולים להחזיק תמהיל שונה לגמרי של ישראל, חו"ל ומטבע. את זה רואים ברשימת הנכסים, וכתבתי על זה במדריך מסלולי השקעה לפי רשימות הנכסים. מסלול שהוביל בגלל חשיפה גבוהה לחו"ל ייפגע ראשון בשנה שבה השקל מתחזק.
אחר כך דמי הניהול. זה המספר היחיד בכל הסיפור שידוע מראש. הבדיקה כאן הייתה לפני דמי ניהול, ובפועל הם יורדים מכל שקל, כל שנה. פירוט במאמר מה הפנסיה שלכם עולה באמת.
ורק בסוף תשואות העבר, ככלי לשאול שאלות. אם מסלול בלט, למה? איזה הימור הוא לקח? והאם אתם רוצים את ההימור הזה עכשיו, כשהוא כבר במחיר. מי שעובר מסלול בגלל המקום בטבלה, לפי 20 השנה האלה, משלם על זה. גם אם הניוד עצמו בחינם.
האמור אינו מהווה תחליף לתכנון פיננסי אישי ואינו מתחשב בנתונים האישיים שלכם. תשואות העבר אינן מבטיחות תשואות בעתיד.
מקורות: גמל נט, רשות שוק ההון, ביטוח וחיסכון, דוחות תשואה שנתיים לכל שנה קלנדרית 2005 עד 2025 ולתקופה 01/2025 עד 08/2026, נשלפו ב-8.10.2026. בדיקה של תומר ורון, מדור המחשבון, גלובס, 8.10.2026.
תבדקו על המספרים שלכם: מחשבון תשואות והוצאות ניהול, בלי הרשמה ובלי פרטים.
להמשך קריאה: מסלולי השקעה לפי רשימות הנכסים · פער העקיבה במסלולי S&P 500 בהשתלמות
רוצים לעבור על זה ביחד? תיאום שיחה
כתיבת תגובה